


Polska branża meblarska: mocna pozycja w Europie, wymagające otoczenie rynkowe - raport PKO SA
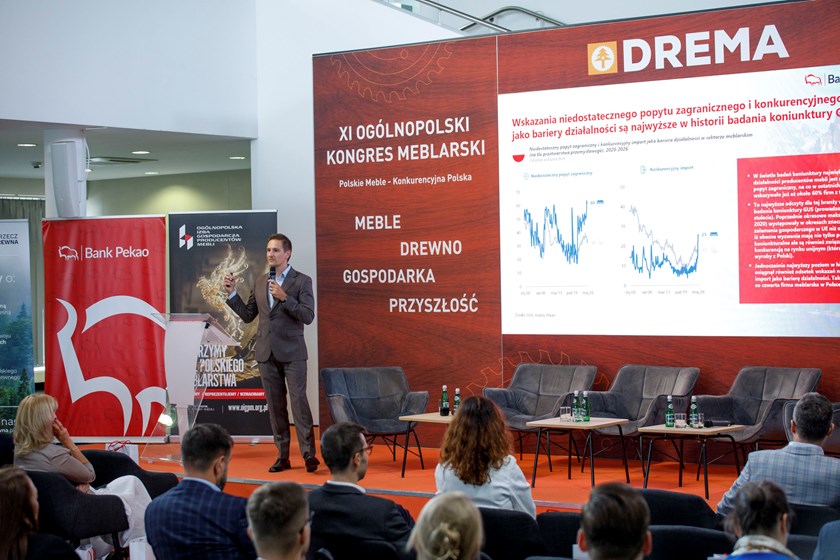
Raport „Sytuacja i perspektywy branży drzewno-meblarskiej”, zaprezentowany podczas Ogólnopolskiego Kongresu Meblarskiego w trakcie Targów Drema 2026, potwierdza silną pozycję polskiej branży meblarskiej w Europie. Choć pierwsza połowa 2026 roku była dla producentów wymagająca, sektor zachowuje istotne atuty konkurencyjne, a perspektywy poprawy popytu wiążą się m.in. z oczekiwanym ożywieniem na rynku mieszkaniowym.
Polska branża meblarska pozostaje jednym z filarów krajowego przemysłu i europejskiego eksportu. Choć pierwsza połowa 2026 roku była dla producentów wymagająca, sektor zachowuje silną pozycję konkurencyjną, a perspektywy poprawy popytu wiążą się m.in. z oczekiwanym ożywieniem na rynku mieszkaniowym.
Polska jest dziś największym eksporterem mebli w Unii Europejskiej. Branża drzewno-meblarska zajmuje trzecie miejsce w UE pod względem obrotów – za Niemcami i Włochami – a jej znaczenie dla krajowej gospodarki wykracza poza samą skalę produkcji. W sektorze działa około 45 tys. firm, zatrudniających ponad 300 tys. osób. W 2025 roku wartość produkcji sprzedanej branży wyniosła około 89 mld zł, a sprzedaż eksportowa sięgnęła blisko 18 mld euro.
Eksportowa specjalizacja Polski
Produkcja drzewno-meblarska odpowiada za około 7% wartości dodanej polskiego przetwórstwa przemysłowego. To jeden z najwyższych udziałów w Unii Europejskiej – wyższy od Polski notują jedynie kraje bałtyckie i Chorwacja. Co istotne, polskie firmy mają szczególnie silną pozycję w handlu zagranicznym: udział Polski w eksporcie mebli krajów UE wyniósł około 19% w 2025 roku.
Branża meblarska pozostaje również obszarem, w którym dużą rolę odgrywa rodzimy kapitał. Przedsiębiorstwa z kapitałem krajowym generują około dwóch trzecich przychodów firm meblarskich zatrudniających co najmniej 10 osób. To ważna cecha sektora, w którym liczne firmy rodzinne przez lata budowały kompetencje produkcyjne, relacje z odbiorcami oraz pozycję na rynkach zagranicznych.
Rok 2026: słabsza dynamika, nie utrata fundamentów
Po relatywnie dobrym 2025 roku, gdy wolumen produkcji mebli w Polsce wzrósł o 3% rok do roku i praktycznie powrócił do poziomu z 2021 roku, pierwsza połowa 2026 roku przyniosła spadek produkcji o 5% r/r. Był to wynik zbliżony do obserwowanego u głównych europejskich konkurentów, m.in. w Niemczech i we Włoszech.
Na wyniki wpłynęły zarówno słabszy popyt eksportowy, jak i przejściowe spowolnienie sprzedaży krajowej. Krajowy rynek mebli pozostaje silnie powiązany z koniunkturą mieszkaniową, zwłaszcza z liczbą nowo oddawanych mieszkań. Mniejsza aktywność na rynku pierwotnym przełożyła się więc na ostrożniejsze decyzje zakupowe klientów.
Warto przy tym podkreślić szerszy europejski kontekst. Wolumen produkcji branży drzewno-meblarskiej w całej UE był w pierwszej połowie 2026 roku około 15% niższy niż w 2021 roku. Polska, mimo obecnych trudności, pozostaje wśród krajów o stosunkowo odpornej bazie produkcyjnej: w 2025 roku krajowa produkcja mebli była blisko poziomu sprzed czterech lat, podczas gdy w Niemczech i Francji spadki wobec 2021 roku sięgały około 20–25%.
Presja cenowa i nowe warunki konkurencji
Największym wyzwaniem pozostaje obecnie połączenie słabszego popytu z silną presją cenową. W 2025 roku polski eksport mebli utrzymał się na zbliżonym poziomie rok do roku, ale był o około 13% niższy niż w rekordowym 2023 roku. W pierwszych pięciu miesiącach 2026 roku sprzedaż zagraniczna mebli spadła – liczona w euro – o 4% r/r, czyli o blisko 250 mln euro.
Jednym z czynników jest rosnąca obecność producentów azjatyckich, zwłaszcza z Chin, w segmencie masowym. W latach 2023–2025 udział Chin w unijnym imporcie mebli zwiększył się o 6,4 punktu procentowego, podczas gdy udział Polski obniżył się o 0,4 p.p. Jednocześnie średnie ceny importu wybranych kategorii mebli z Chin spadły między 2022 a 2025 rokiem o 20–30%.
Nie oznacza to jednak, że polscy producenci tracą atuty. Ich przewagą pozostają kompetencje produkcyjne, elastyczność, bliskość głównych rynków zbytu, doświadczenie w obsłudze dużych kontraktów oraz dobrze rozwinięty ekosystem dostawców. Obecna sytuacja pokazuje raczej, że dalszy rozwój będzie w większym stopniu zależał od wzmacniania marki, wzornictwa, innowacji produktowych, własnych kanałów sprzedaży i efektywności procesów.
Rentowność pod presją
Trudniejsze otoczenie wpływa na wyniki finansowe firm. W 2025 roku rentowność netto branży meblarskiej wyniosła 4%, a rentowność kapitałów własnych 8,6% – najniżej od 2008 roku. W pierwszej połowie 2026 roku rentowność netto obniżyła się do 3,1%, a udział firm notujących stratę netto wyniósł 37%.
Dane te należy odczytywać przede wszystkim jako sygnał potrzeby dalszego wzmacniania efektywności, a nie jako ocenę trwałości całego sektora. Branża działa dziś w warunkach ograniczonej możliwości podnoszenia cen, rosnących kosztów pracy i silniejszej rywalizacji cenowej. W latach 2022–2026 relacja kosztów pracy do przychodów wzrosła w sektorze meblarskim o ponad 7 punktów procentowych. Firmy reagują na to automatyzacją, optymalizacją procesów i zmianami w organizacji produkcji.
Perspektywy: mieszkaniówka i transformacja
Najważniejszym źródłem potencjalnej poprawy pozostaje rynek mieszkaniowy. Według prognoz Euroconstruct liczba nowo oddawanych mieszkań w Europie może wzrosnąć do 2028 roku o około 15% w porównaniu z 2025 rokiem. Taki trend mógłby wesprzeć popyt na meble, podłogi oraz stolarkę budowlaną. Poprawy koniunktury mieszkaniowej w latach 2027–2028 oczekuje się również w Polsce.
Dla branży jest to jednocześnie moment przyspieszonej transformacji. Najważniejsze kierunki wzmacniania konkurencyjności to rozwój marek i produktów o wyższej wartości dodanej, efektywniejsze wykorzystanie krajowego surowca oraz dalsze inwestycje w produktywność, automatyzację i efektywność energetyczną.
Polska branża meblarska wchodzi więc w kolejny etap rozwoju z bardzo mocnym punktem wyjścia: skalą, doświadczeniem eksportowym i rozpoznawalną pozycją w europejskim łańcuchu dostaw. Obecne dane pokazują, że rynek wymaga dostosowania strategii, ale jednocześnie otwiera przestrzeń dla firm, które potrafią połączyć sprawność produkcyjną z designem, marką i innowacją.
Kierunki dalszego rozwoju
Autorzy raportu wskazują, że poprawa koniunktury powinna iść w parze z przyspieszoną transformacją branży. Kluczowe są trzy kierunki działań:
-
Budowanie przewag innych niż cena: inwestycje w markę, design, innowacje, produkty o wyższej wartości dodanej oraz rozwój własnych kanałów sprzedaży.
-
Lepsze wykorzystanie krajowego surowca: bardziej przewidywalne, długofalowo planowane dostawy drewna oraz dialog całego łańcucha drzewno-meblarskiego.
-
Wzrost efektywności: dalsza automatyzacja, poprawa produktywności, ograniczanie energochłonności i usprawnianie procesów produkcyjnych.
Taka transformacja wymaga czasu, nakładów oraz współpracy firm, instytucji branżowych i administracji. Jest jednak szansą na umocnienie pozycji polskich producentów w segmencie opartym nie tylko na skali i sprawności produkcyjnej, lecz także na marce, jakości i innowacyjności.